Klient wybrał produkt, wpisał adres i doszedł do płatności. Szuka BLIK-a. Nie ma. Jest karta, jest Apple Pay, ale kod z aplikacji bankowej, którym płaci za wszystko inne w internecie, tutaj nie zadziała. Zamyka kartę i kupuje gdzie indziej. Tak wygląda źle ustawiony Shopify Payments w polskim sklepie. I tego problemu nie widać w żadnym raporcie, dopóki ktoś go nie zacznie szukać.
Dobra wiadomość: BLIK w Shopify działa i jest nawet tańszy od kart. Gorsza: szybkich przelewów w nowym sklepie przez Shopify Payments już nie włączysz, a każda zewnętrzna bramka oznacza dopłatę dla Shopify od każdego zamówienia.
Ile wynosi ta dopłata i kiedy PayU albo Przelewy24 mimo to się opłacają? Policzyliśmy to na jednym zamówieniu za 200 zł, plan po planie.
Shopify Payments w Polsce – co to jest i co obsługuje
Shopify Payments to wbudowana bramka płatności Shopify. Włączasz ją w panelu sklepu, przechodzisz weryfikację i od tego momentu przyjmujesz płatności bez osobnej umowy z operatorem. Pieniądze trafiają na Twoje konto w złotówkach lub euro, najwcześniej po 3 dniach roboczych. Na starcie ten okres jest dłuższy i skraca się, gdy sklep regularnie realizuje zamówienia.
Dla polskiego sklepu najważniejsze jest to, jakie metody płatności zobaczy klient. Shopify Payments obsługuje trzy grupy (pełna lista w dokumentacji Shopify):
- Karty płatnicze – Visa, Mastercard, Maestro, American Express i UnionPay, aktywne od razu;
- Szybkie płatności – Apple Pay, Google Pay i Shop Pay, również włączone automatycznie;
- Metody lokalne – przede wszystkim BLIK i Klarna, które włączasz ręcznie w ustawieniach.
A Przelewy24? Tu jest haczyk. W ramach Shopify Payments P24 działa już tylko w sklepach, które aktywowały je wcześniej. Nowe sklepy tej opcji nie włączą. Jeśli potrzebujesz szybkich przelewów, zostaje zewnętrzna bramka. Wrócimy do tego za chwilę.
Dlaczego to w ogóle ma znaczenie? Bo polski klient płaci inaczej niż klient z Niemiec czy Stanów.
Karta nie jest więc w polskim e-commerce metodą numer jeden. Jest trzecia. Sklep, który ma tylko karty i Apple Pay, zniechęca część klientów, zanim ci cokolwiek kupią. Jeśli dopiero zakładasz sklep, całą podstawową konfigurację, łącznie z płatnościami, opisaliśmy w poradniku jak uruchomić sklep na Shopify w 5 krokach.
Ile kosztuje Shopify Payments? Stawki za BLIK, karty i Klarnę
Każda płatność w Shopify Payments to prowizja procentowa plus stała opłata od transakcji. Procent zależy od planu i od metody płatności. I tu pierwsza niespodzianka: BLIK jest w Shopify Payments tańszy od kart. Poniżej stawki z oficjalnego cennika Shopify, stan na wrzesień 2026 r.
Ceny samych planów i to, jak prowizje przekładają się na roczny budżet sklepu, rozpisaliśmy w tekście Shopify cennik – ile naprawdę kosztuje sklep na Shopify?
Ile to wychodzi na jednym zamówieniu?
Weźmy zamówienie za 200 zł w sklepie na planie Basic. Opłata za płatność wyniesie:
- BLIK – 3,80 zł;
- karta ze stawką podstawową – 5,10 zł;
- karta zagraniczna lub American Express – 7,60 zł;
- Klarna – 11,63 zł.
Różnica między BLIK-iem a Klarną to prawie 8 zł na każdym zamówieniu. Nie znaczy to, że Klarnę trzeba od razu wyłączyć. Płatności odroczone potrafią podnieść wartość koszyka i przekonać klienta, który przy pełnej kwocie by się zawahał. Warto jednak wiedzieć, ile ta wygoda kosztuje, i po kilku miesiącach sprawdzić, czy się zwraca.
BLIK w Shopify – jak go włączyć i o czym pamiętać
BLIK w Shopify Payments działa tak, jak klient tego oczekuje. Wybiera BLIK w checkoucie, przepisuje 6-cyfrowy kod z aplikacji bankowej i potwierdza płatność w telefonie. Bez przekierowania na stronę operatora. Dla konwersji to naprawdę dobra wiadomość, bo każdy dodatkowy ekran w checkoucie to kolejne miejsce, w którym ktoś może zrezygnować.
Włączysz go w panelu: Ustawienia → Płatności → Shopify Payments → Zarządzaj metodami płatności → Lokalne metody płatności → BLIK. Ustawienia płatności może zmienić właściciel sklepu albo osoba z odpowiednimi uprawnieniami. O kontach pracowników i dostępach pisaliśmy w tekście o logowaniu do Shopify.
Zanim włączysz BLIK-a, sprawdź kilka warunków (dokumentacja BLIK w Shopify):
- Waluta – sklep musi mieć złotówki jako walutę domyślną albo rynek „Polska” rozliczany w PLN;
- Klient – BLIK-a zobaczą tylko klienci z polskim adresem, płacący w złotówkach z konta w polskim banku;
- Subskrypcje – BLIK nie obsługuje zamówień subskrypcyjnych, więc przy produktach w abonamencie potrzebujesz karty jako alternatywy;
- Pobranie środków – pieniądze są pobierane od razu, nie ustawisz pobierania płatności dopiero przy wysyłce zamówienia;
- Spory – klient może zakwestionować transakcję do 13 miesięcy od zakupu, a o wyniku decyduje bank.
Dla większości sklepów żaden z tych punktów nie jest przeszkodą. Uwierają głównie tam, gdzie model sprzedaży odbiega od standardu: przy subskrypcjach, przedsprzedaży i produktach robionych na zamówienie.
Zewnętrzne bramki płatności: PayU, Przelewy24 i inni
Zamiast Shopify Payments albo obok niego możesz podłączyć zewnętrznego operatora płatności. W Shopify oznacza to w praktyce instalację dedykowanej aplikacji płatniczej z Shopify App Store i połączenie jej z kontem u operatora.
Polscy operatorzy robią to na dwa sposoby. Przelewy24 ma główną aplikację z pełną bramką płatności oraz osobne aplikacje do wybranych metod, na przykład Przelewy24 BLIK, która pokazuje BLIK-a bezpośrednio w koszyku. PayU rozbiło ofertę na osobne aplikacje dla każdej metody: PayU GPO – BLIK, a obok PayPo, Klarna czy Twisto. Są też pośrednicy, jak Mollie czy Novalnet, którzy udostępniają te same metody przez własne aplikacje.
Kiedy zewnętrzna bramka ma sens
Są sytuacje, w których zewnętrzny operator robi coś, czego Shopify Payments nie zrobi:
- Szybkie przelewy – klasyczny pay-by-link z listą banków; w nowym sklepie nie włączysz go w Shopify Payments, a korzysta z niego 64% kupujących;
- Raty i płatności odroczone – raty bankowe, PayPo czy Twisto; przy droższych produktach, jak meble, elektronika czy rowery, to często warunek sprzedaży;
- Wynegocjowane stawki – jeśli masz duży obrót i umowę z operatorem na lepszych warunkach niż cennik standardowy;
- Brak dostępu do Shopify Payments – gdy Twoja forma prawna albo branża nie przechodzi weryfikacji.
Dopłata dla Shopify, czyli ile naprawdę kosztuje zewnętrzna bramka
Przy zewnętrznej bramce płacisz dwa razy. Raz operatorowi, według jego cennika. I drugi raz Shopify, które pobiera dodatkową opłatę od każdej transakcji: 2% na planie Basic, 1% na Grow, 0,6% na Advanced i 0,2% na Plus. Ta opłata nie wraca przy zwrocie zamówienia. Nie dotyczy za to metod ręcznych, takich jak płatność za pobraniem czy tradycyjny przelew na konto.
Policzmy to na tym samym zamówieniu za 200 zł. Dla zewnętrznej bramki przyjmujemy standardową stawkę Przelewy24 (1,29% + 0,30 zł, bez negocjacji) i doliczamy dopłatę dla Shopify.
Na planie Basic zewnętrzna bramka jest wyraźnie droższa niż obie metody w Shopify Payments. Na Grow różnica się zmniejsza. Na Advanced zewnętrzny operator jest już tańszy przy kartach, a na Plus BLIK wciąż wychodzi korzystniej w Shopify Payments, ale karty już nie.
A jak to wygląda w skali miesiąca? Przyjmijmy sklep z obrotem 100 tys. zł, czyli 500 zamówień po 200 zł, z których 60% klienci opłacają BLIK-iem, a 40% kartą.
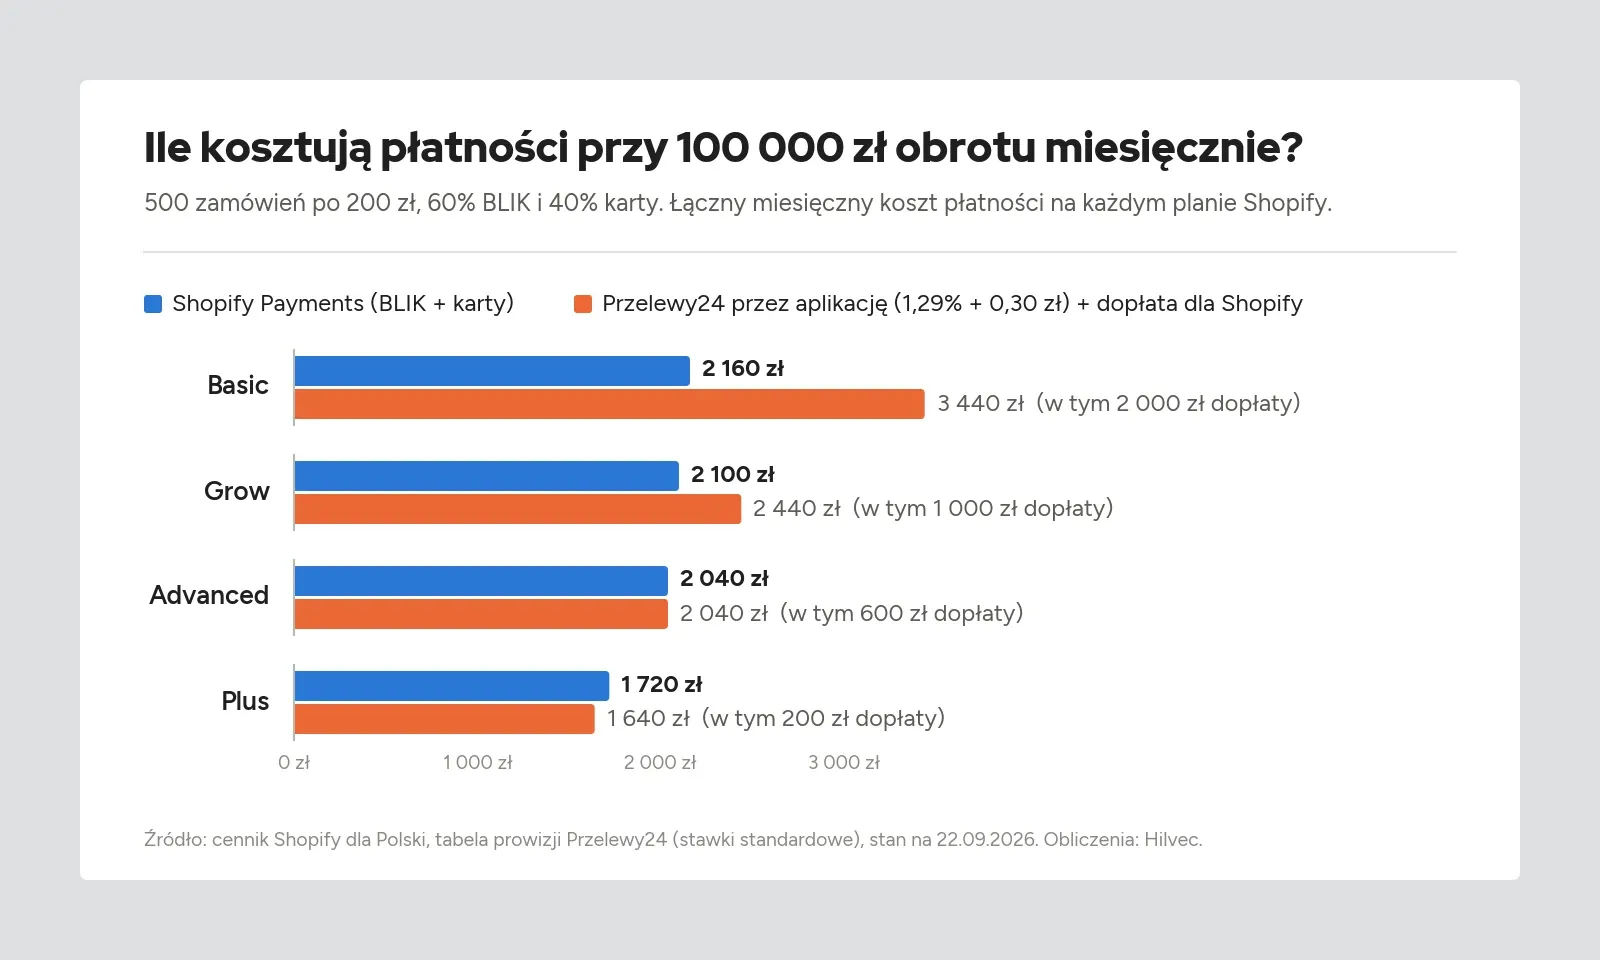
Na planie Basic różnica to 1 280 zł miesięcznie, czyli ponad 15 tys. zł rocznie. Na Advanced koszty się wyrównują, a na Plus zewnętrzny operator bywa minimalnie tańszy. Na niższych planach zewnętrzna bramka jako jedyne rozwiązanie rzadko się opłaca. Jako uzupełnienie Shopify Payments, na przykład o przelewy czy raty, już tak, bo dopłata dotyczy tylko tych zamówień, które przez nią przechodzą.
Kilka bramek w jednym checkoucie – o czym pamiętać
Każda aplikacja płatnicza to osobna pozycja na liście metod płatności. Przy dwóch operatorach łatwo o sytuację, w której klient widzi BLIK-a dwa razy, raz z Shopify Payments i raz z aplikacji operatora, i nie wie, który wybrać. Do tego część aplikacji przekierowuje klienta na stronę operatora, co wydłuża drogę do zapłaty.
Kilka zasad, które stosujemy, kiedy ustawiamy płatności w sklepach klientów:
- nie dubluj metod – jeśli BLIK działa w Shopify Payments, nie włączaj go drugi raz w aplikacji operatora;
- ogranicz listę do tego, czego klienci faktycznie używają, bo pięć przycisków płatności to trudniejszy wybór, a nie lepsza oferta;
- przetestuj ścieżkę na telefonie, łącznie z powrotem ze strony operatora do potwierdzenia zamówienia;
- sprawdź zwroty – zanim przyjdzie pierwsza reklamacja, zobacz, jak zwrot z panelu Shopify działa dla każdej bramki.
Kto może założyć Shopify Payments w Polsce?
Shopify Payments nie włącza się automatycznie dla każdego. Przy aktywacji wybierasz formę działalności i przechodzisz weryfikację. Dokumentacja dla Polski wymienia:
- osoby fizyczne sprzedające bez rejestracji działalności;
- spółki z ograniczoną odpowiedzialnością;
- spółki osobowe, takie jak jawna i komandytowa, oraz spółki cywilne;
- organizacje non-profit.
Do weryfikacji przygotuj dokument tożsamości, potwierdzenie adresu nie starsze niż 6 miesięcy i dokumenty firmy, na przykład zaświadczenie o numerze REGON albo odpis z KRS. Konto do wypłat musi być prowadzone w złotówkach lub euro, obsługiwać przelewy SEPA i nie może być kontem oszczędnościowym.
A jeśli prowadzisz jednoosobową działalność gospodarczą? Na liście nie ma jej osobno, ale z naszych wdrożeń wynika, że JDG przechodzi weryfikację Shopify Payments tak samo jak spółka z o.o. Przygotuj te same dokumenty, a jako potwierdzenie firmy wystarczy wpis w CEIDG z numerem REGON.
A co ze sprzedażą bez firmy? Kategoria dla osób fizycznych oznacza, że formalnie da się uruchomić Shopify Payments bez zarejestrowanej działalności. Polscy operatorzy, jak PayU czy Przelewy24, wymagają natomiast wpisu do CEIDG lub KRS. To, czy w Twojej sytuacji możesz legalnie sprzedawać bez firmy, jest jednak pytaniem do księgowej, a nie do Shopify.
Jaki zestaw płatności wybrać? Nasze rekomendacje
Nie ma jednej konfiguracji dobrej dla każdego sklepu. Jest za to kilka układów, które sprawdzają się w większości przypadków.
Sklep na start
Shopify Payments z kartami, Apple Pay, Google Pay i BLIK-iem. Taki zestaw obsłuży zdecydowaną większość polskich klientów, a wszystko rozliczasz w jednym miejscu. Jeśli sprzedajesz produkty, przy których klienci oczekują płatności za pobraniem, dodaj ją jako metodę ręczną. Shopify nie pobiera od niej dopłaty.
Sklep, który rośnie
Shopify Payments jako baza, a zewnętrzna bramka jako uzupełnienie, głównie o szybkie przelewy albo raty, jeśli średni koszyk jest wysoki. Po kilku miesiącach sprawdź w raportach, jaki procent zamówień przechodzi przez każdą metodę. Jeśli przelewy to margines, dopłata i dodatkowa aplikacja mogą nie być warte zachodu.
Sprzedaż za granicę
Tu Shopify Payments jest praktycznie obowiązkowy. Ceny w lokalnych walutach wymagają Shopify Payments (na planie Plus alternatywą jest Adyen), a zamówienia opłacone przez innych operatorów rozliczane są w walucie domyślnej sklepu. Na planach Advanced i Plus możesz też otrzymywać wypłaty w kilkunastu walutach, między innymi w dolarach, funtach czy koronach czeskich.
Kiedy Shopify Payments się nie sprawdzi
Są przypadki, w których lepiej od razu postawić na zewnętrznego operatora albo dokładniej przemyśleć konfigurację:
- raty i finansowanie są sednem oferty, na przykład przy drogich meblach na zamówienie;
- sprzedajesz subskrypcje, a Twoi klienci chcą płacić za nie BLIK-iem;
- Twoja branża lub forma prawna nie przechodzi weryfikacji;
- masz obrót, przy którym wynegocjowane stawki operatora wyraźnie biją cennik Shopify. Wtedy warto policzyć też Shopify Plus, gdzie dopłata za zewnętrzną bramkę spada do 0,2%, a jeśli Shopify Payments zostaje główną bramką, znika całkiem.
Płatności w Shopify – jak podchodzimy do tego jako partner technologiczny
Płatności to najmniej efektowna część sklepu i jedna z najważniejszych. Klient nie zapamięta ładnego przycisku „Zapłać”. Zapamięta za to, że nie mógł zapłacić tak, jak chciał.
Kiedy konfigurujemy Shopify Payments i bramki dla klientów, zaczynamy od liczb, a nie od listy metod. Jaki jest średni koszyk, skąd są klienci, jak płacili do tej pory, na jakim planie działa sklep. Przy migracjach, na przykład z WooCommerce do Shopify, zdarza się, że sklep utrzymuje kilka bramek, z których jedna obsługuje ułamek zamówień. Potem projektujemy checkout tak, żeby wybór metody był oczywisty, i testujemy każdą ścieżkę na prawdziwych płatnościach.
Czasem rekomendacja jest krótka: Shopify Payments z BLIK-iem i nic więcej. Czasem to Shopify Payments plus aplikacja do rat, bo bez niej sklep traci największe zamówienia. Obie odpowiedzi są dobre, jeśli stoją za nimi liczby.
Jeśli chcesz sprawdzić, czy płatności w Twoim sklepie są ustawione tak, jak powinny, zajrzyj na stronę naszej agencji Shopify i porozmawiajmy. Bez presji, za to z konkretnym rachunkiem.